Facturation électronique : les 7 indicateurs que les DAF devraient suivre dès maintenant
Temps de lecture : Environ 9 minutes
20 millions de factures électroniques échangées. Plus de 70 milliards d’euros de facturation.
Ce sont les premiers chiffres communiqués par le ministère de l’Économie, un peu plus d’un mois après le démarrage de la réforme.
C’est impressionnant.
Et c’est surtout la preuve que la facturation électronique n’est plus simplement un projet réglementaire. Elle commence à faire partie du quotidien des entreprises.
Mais je me pose une question.
Est-ce que les entreprises commencent réellement à gagner du temps ? Et surtout, est-ce qu’elles vont être payées plus rapidement ?
Parce qu’une facture qui circule électroniquement n’est pas nécessairement une facture traitée plus vite. Et encore moins une facture payée dans les délais.
C’est pourtant l’une des grandes promesses de cette réforme : simplifier les échanges, automatiser les traitements et améliorer le fonctionnement des entreprises.
Alors maintenant que les premières factures circulent, il serait peut-être temps de commencer à mesurer ce qui change vraiment.
Et pour cela, je pense que les DAF devraient suivre quelques indicateurs très concrets.
1. Le délai entre l’émission et la réception d’une facture
Commençons par le commencement.
Combien de temps faut-il pour qu’une facture émise par une entreprise soit effectivement mise à disposition de son destinataire ?
Avec les anciens circuits, une facture pouvait rester plusieurs jours dans une boîte mail, se perdre dans un courrier ou attendre d’être transférée au bon interlocuteur.
La facturation électronique doit permettre de réduire une partie de ces délais.
Mais attention : déposer une facture sur une plateforme ne signifie pas qu’elle a été reçue, intégrée et prise en charge par le client.
Il faut donc distinguer plusieurs étapes : la création de la facture, son dépôt sur la plateforme de l’émetteur, sa mise à disposition du destinataire et son éventuelle intégration dans le logiciel de gestion.
L’indicateur intéressant est le délai moyen entre ces différentes étapes, à condition de disposer des horodatages nécessaires.
L’objectif est simple : identifier les endroits où les factures continuent de perdre du temps.
2. Le taux de factures rejetées ou refusées
C’est probablement l’un des premiers indicateurs à mettre en place.
La réforme introduit un suivi structuré du cycle de vie des factures, avec notamment des statuts de dépôt, de rejet, de refus et d’encaissement.
Et il faut bien comprendre la différence entre un rejet et un refus.
Un rejet correspond à une facture qui ne passe pas certains contrôles de la plateforme : incohérence des montants, problème de format ou données incorrectes, par exemple.
Un refus intervient lorsque le destinataire refuse la facture, notamment en raison d’une erreur ou d’un désaccord commercial.
Ce ne sont pas les mêmes problèmes, et ils ne doivent pas être traités de la même manière.
Je recommande donc de suivre séparément :
- Le pourcentage de factures rejetées.
- Le pourcentage de factures refusées.
- Les principales causes de ces anomalies.
- Le délai moyen nécessaire pour les corriger.
Prenons un exemple.
Une entreprise émet 1 000 factures dans le mois. Parmi elles, 35 sont rejetées par une plateforme et 15 sont refusées par leurs destinataires.
Cela représente 3,5% de rejets et 1,5% de refus.
Ces chiffres ne disent pas encore si la situation est bonne ou mauvaise. En revanche, leur évolution d’un mois sur l’autre permettra d’identifier les progrès réalisés.
Et surtout, les causes des anomalies pourront conduire à corriger les processus à la source.
Une facture corrigée rapidement, c’est bien. Une erreur qui ne se reproduit plus, c’est mieux.
3. Le temps de traitement d’une facture fournisseur
C’est là que les directions financières peuvent commencer à mesurer les gains de productivité.
Aujourd’hui encore, dans certaines entreprises, une facture fournisseur nécessite plusieurs interventions : réception, vérification, rapprochement avec une commande, validation, imputation comptable et préparation du règlement.
La facturation électronique doit permettre d’automatiser une partie de ces opérations.
Mais elle ne les automatise pas toutes par magie.
Une facture peut arriver parfaitement structurée et nécessiter malgré tout une validation humaine, une vérification budgétaire ou un rapprochement avec une livraison.
Je suivrais donc le temps moyen entre la réception effective de la facture et sa validation pour paiement.
Avec une distinction importante : les factures simples d’un côté, celles nécessitant une intervention particulière de l’autre.
Car si le traitement d’une facture standard passe de quatre jours à quelques heures, c’est un progrès très concret.
À condition, bien sûr, que ce gain soit réellement mesuré.
4. Le taux de factures traitées sans intervention manuelle
Voilà un indicateur que j’aimerais voir apparaître beaucoup plus souvent dans les communications sur la facturation électronique.
Combien de factures sont réellement traitées sans qu’un collaborateur ait besoin d’intervenir ?
On parle beaucoup d’automatisation.
Mais il existe une différence entre une facture reçue automatiquement et une facture intégralement traitée automatiquement.
Pour mesurer cet indicateur, il faut définir précisément ce que signifie « sans intervention ».
Par exemple, une facture fournisseur peut être considérée comme traitée automatiquement lorsqu’elle a été réceptionnée, contrôlée, rapprochée, imputée et intégrée dans le processus de validation sans correction manuelle.
Cela ne signifie pas nécessairement que le paiement est lui-même exécuté sans validation.
Imaginons une entreprise qui reçoit 2 000 factures fournisseurs par mois.
Si 600 nécessitent une intervention manuelle, son taux de traitement automatisé est de 70 %.
En améliorant les données fournisseurs, les règles d’imputation et les rapprochements, elle pourrait faire progresser cet indicateur.
Le gain serait potentiellement considérable.
Mais il faut aussi mesurer le temps consacré aux exceptions. Automatiser 90 % des factures n’est pas forcément une réussite si les 10 % restantes mobilisent autant de temps qu’auparavant.
L’automatisation doit simplifier le travail, pas simplement déplacer les difficultés.
5. Le délai entre la réception et la validation pour paiement
Je distinguerais cet indicateur du temps de traitement global.
Pourquoi ?
Parce qu’une facture peut être correctement intégrée dans un logiciel comptable, mais rester bloquée plusieurs jours dans un circuit de validation.
Et ce n’est pas forcément un problème informatique.
Il peut s’agir d’un responsable absent, d’un désaccord sur une prestation, d’une commande non rapprochée ou simplement d’un processus de validation trop complexe.
L’intérêt de la facturation électronique est justement de disposer de données plus structurées pour identifier ces situations.
À condition que les logiciels de gestion, les outils de dématérialisation et les circuits de validation communiquent correctement.
Pour un DAF, l’objectif n’est pas uniquement d’accélérer les paiements.
Il est aussi de mieux anticiper les décaissements et d’éviter les factures qui restent bloquées sans raison identifiée.
Une facture validée à temps permet de préparer son échéance sereinement, même si l’entreprise choisit de régler à la date contractuelle.
6. Le DSO et les délais de paiement : le véritable test
Venons-en au sujet qui intéresse probablement le plus les dirigeants.
La trésorerie.
Selon le rapport 2025 de l’Observatoire des délais de paiement, publié par la Banque de France en septembre 2026, les PME et microentreprises auraient disposé de 13 milliards d’euros de trésorerie supplémentaire en l’absence de retards de paiement.
13 milliards.
C’est considérable.
Et cela montre à quel point l’amélioration des délais de paiement reste un enjeu majeur.
La facturation électronique peut contribuer à réduire certains délais administratifs, améliorer la visibilité sur les factures et faciliter le traitement des anomalies.
Mais elle ne garantit pas qu’un client réglera plus rapidement.
C’est pour cela que je suivrais deux indicateurs complémentaires.
Le DSO (Days Sales Outstanding) mesure le délai moyen de règlement des créances clients. Dans une approche simplifiée, il peut être calculé ainsi :
DSO = (Créances clients / Chiffre d’affaires TTC de la période) × Nombre de jours de la période.
Il faut naturellement conserver une méthode cohérente dans le temps et tenir compte de la saisonnalité, des avoirs et du périmètre des créances.
Le retard moyen de paiement, lui, mesure le décalage entre les dates d’échéance contractuelles et les dates de règlement effectives.
Les deux informations sont intéressantes.
Une entreprise peut avoir un DSO relativement élevé parce qu’elle accorde contractuellement des délais longs à ses clients, sans nécessairement subir beaucoup de retards.
À l’inverse, elle peut proposer des délais courts et rencontrer de véritables difficultés de recouvrement.
Le suivi doit donc permettre de distinguer ce qui relève des conditions commerciales de ce qui relève des retards de paiement.
Et surtout, il faudra comparer les résultats avant et après la mise en place de la réforme, en tenant compte des autres facteurs qui influencent les encaissements.
Ce n’est pas parce que le DSO baisse après le déploiement de la facturation électronique que la réforme en est nécessairement la seule cause.
Mais si les délais de transmission, de traitement et de résolution des anomalies diminuent simultanément, nous commencerons à disposer d’éléments beaucoup plus intéressants.
7. Construire un tableau de bord qui rassemble ces informations
À mon sens, le plus grand intérêt de cette réforme ne réside pas uniquement dans la transmission électronique des factures.
Il réside aussi dans la possibilité de mieux exploiter les données.
Encore faut-il pouvoir les récupérer.
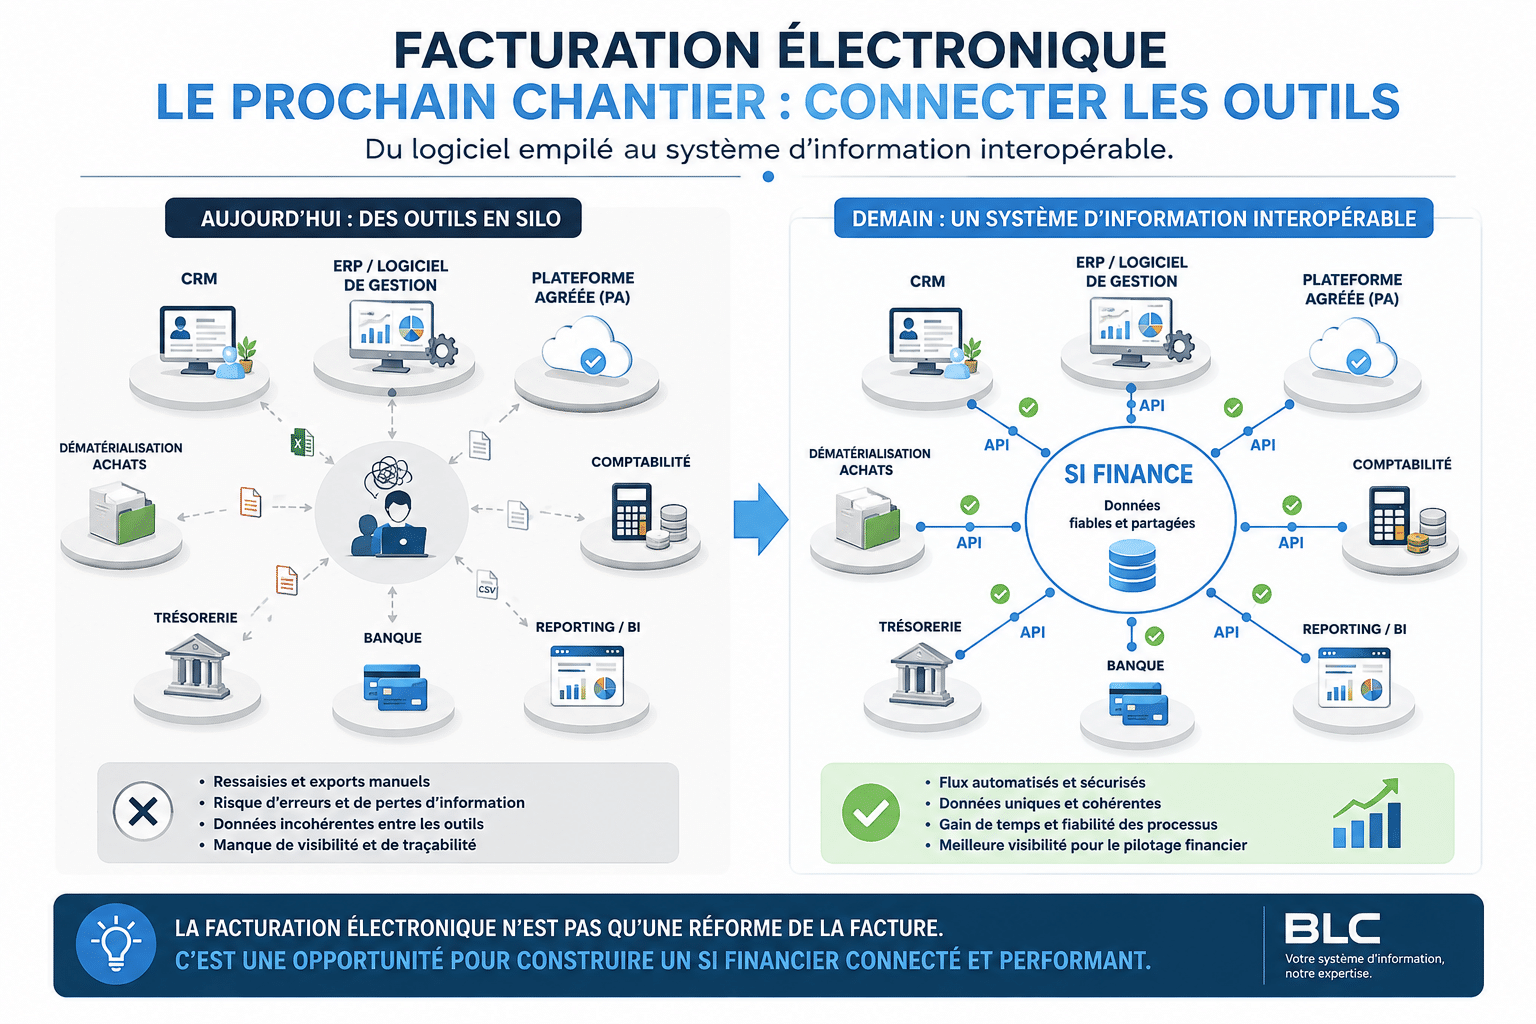
Dans beaucoup d’entreprises, les informations sont réparties entre plusieurs logiciels.
Le logiciel de facturation connaît la date d’émission.
La plateforme agréée suit les échanges et certains statuts.
Le logiciel de dématérialisation connaît les étapes de validation.
La comptabilité suit les créances, les dettes et les règlements.
Et l’outil de trésorerie apporte une vision des encaissements et décaissements à venir.
Aucun de ces logiciels ne dispose nécessairement de toutes les informations.
C’est précisément pour cela que l’interopérabilité devient un sujet aussi important.
Chez BLC, nous accompagnons des entreprises sur différents environnements : Sage, Pennylane, Yooz, MyReport, Agicap et d’autres outils de gestion.
L’objectif n’est pas d’ajouter un logiciel supplémentaire à chaque nouveau besoin.
C’est d’abord de faire communiquer correctement ceux qui existent déjà.
Et lorsque les données sont disponibles, de construire des indicateurs utiles pour piloter l’activité.
Exemple d’un tableau de bord mensuel
Voici ce que pourrait suivre une direction financière.
Les chiffres ci-dessous sont entièrement fictifs. Ils illustrent une méthode de pilotage, pas des résultats observés chez un client BLC.
| Indicateur | Septembre | Octobre |
|---|---|---|
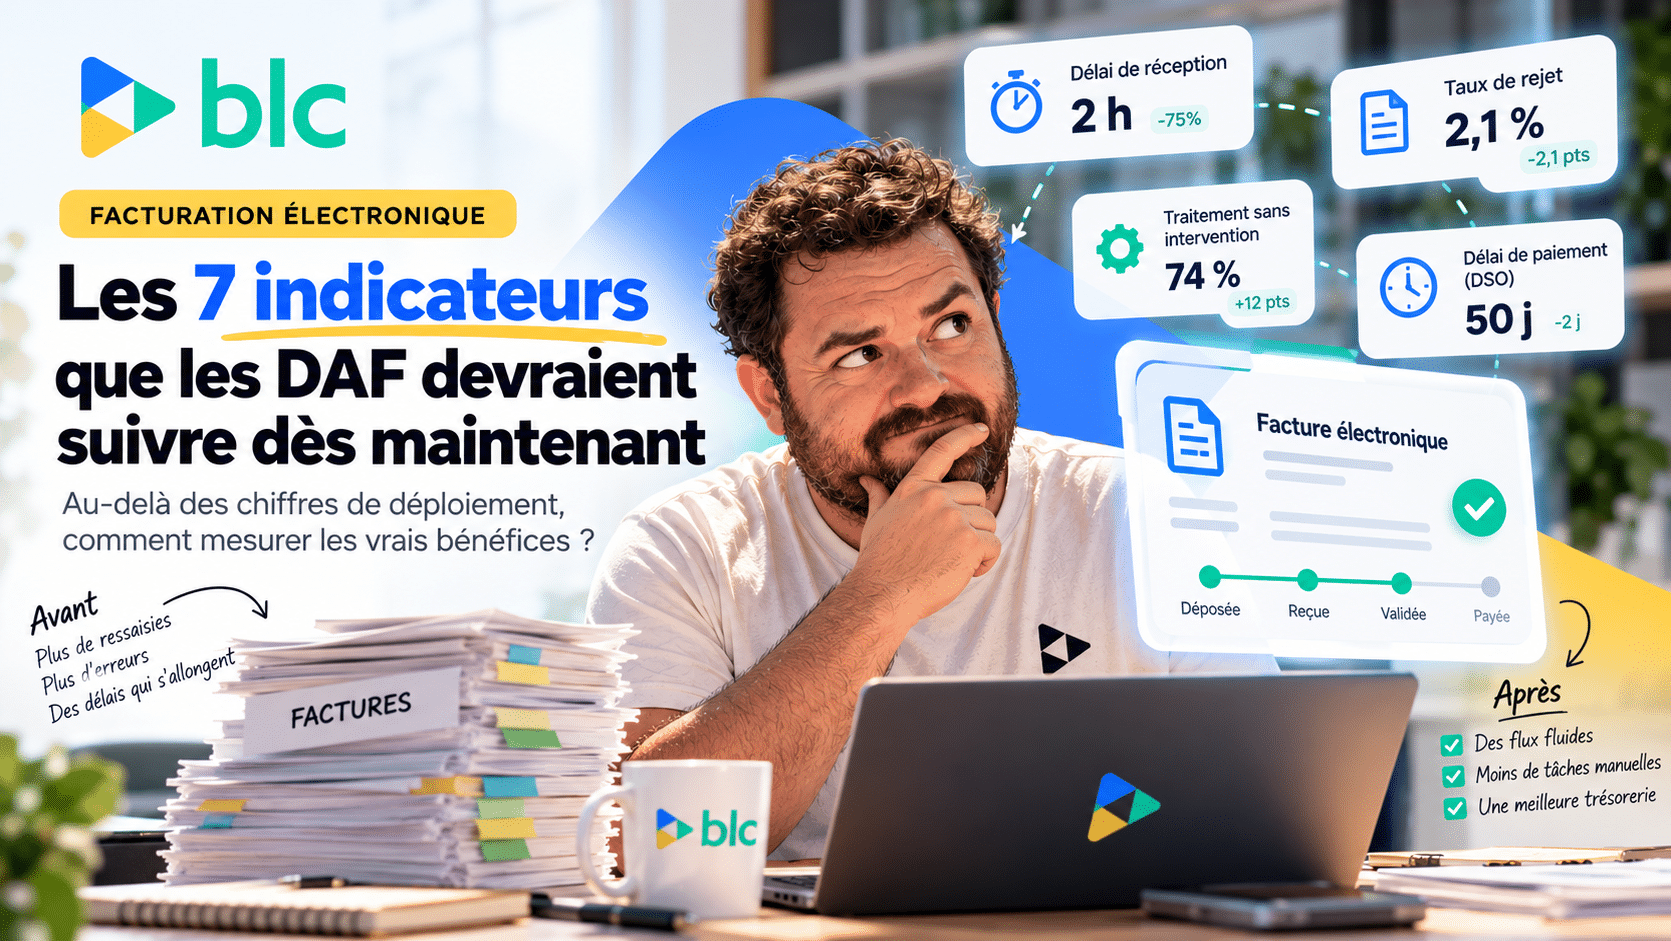
| Délai moyen de mise à disposition des factures clients | 8 h | 2 h |
| Taux de rejet des factures | 4,2 % | 2,1 % |
| Taux de refus des factures | 1,8 % | 1,3 % |
| Délai moyen de validation des factures fournisseurs | 4,5 jours | 3,2 jours |
| Factures fournisseurs traitées sans intervention manuelle | 62 % | 74 % |
| DSO clients | 52 jours | 50 jours |
| Retard moyen de paiement clients | 12 jours | 10 jours |
À première vue, les résultats sont encourageants.
Mais il faut rester prudent.
Deux mois ne suffisent pas pour établir une tendance solide. Les volumes, les conditions commerciales, les effets de saisonnalité et les différences entre catégories de factures peuvent influencer les résultats.
Je conseillerais donc de suivre ces indicateurs dans la durée, avec des définitions stables et, lorsque c’est possible, une comparaison avec les périodes précédant la réforme.
Le plus important n’est pas d’obtenir immédiatement de beaux chiffres.
C’est de comprendre où l’entreprise gagne du temps et où elle continue d’en perdre.
Et si la facturation électronique devenait enfin un vrai projet de performance ?
Depuis plusieurs années, nous parlons beaucoup de conformité réglementaire.
C’était nécessaire.
Il fallait choisir une plateforme, préparer les logiciels, fiabiliser les données et s’assurer que les entreprises puissent recevoir leurs factures.
Mais je pense que nous entrons progressivement dans une deuxième phase.
Une phase beaucoup plus intéressante pour les directions financières.
Celle où l’on pourra commencer à mesurer les gains réels.
Moins de ressaisies.
Moins de factures bloquées.
Des validations plus rapides.
Une meilleure visibilité sur les échéances.
Et, espérons-le, une amélioration des délais de paiement.
Je ne prétends pas que la facturation électronique résoudra à elle seule tous les problèmes de trésorerie des entreprises.
Ce serait beaucoup trop simple.
Mais elle peut devenir un excellent levier pour améliorer les processus financiers, à condition de ne pas s’arrêter à la seule obligation de conformité.
20 millions de factures échangées, c’est une étape importante.
Maintenant, j’aimerais que nous puissions répondre à une question beaucoup plus concrète :
Combien de temps, combien d’erreurs et combien de jours de trésorerie les entreprises vont-elles réellement gagner ?
C’est probablement à partir de là que nous pourrons commencer à parler de réussite.
Sylvain Lipa — Cofondateur de BLC Conseil
Sources utilisées pour cet article :
-
Ministère de l’Économie — Premier bilan de la facturation électronique, 9 octobre 2026. C’est la source des 20 millions de factures et des 70 milliards d’euros.
-
Banque de France — Rapport de l’Observatoire des délais de paiement 2025. Source de l’estimation des 13 milliards d’euros de trésorerie.
-
DGFiP — Statuts du cycle de vie des factures électroniques. Référence pour les statuts dépôt, rejet, refus et encaissée.
Ces articles peuvent vous intéresser